연금절세
2026년 ISA 세제개편안 해부: 내 계좌 맞춤형 대응 전략은?
2026년 세제개편안 발표로 달라지는 일반 ISA 정비 내역을 완벽하게 분석합니다. 개인 투자자 상황별 최적의 대응 전략과 2026년 말까지의 액션 플랜을 확인하세요.


연금절세
2026년 세제개편안 발표로 달라지는 일반 ISA 정비 내역을 완벽하게 분석합니다. 개인 투자자 상황별 최적의 대응 전략과 2026년 말까지의 액션 플랜을 확인하세요.
자산배분
채권이 계속 마이너스라 불안하신가요? 150년 데이터와 최신 학술 연구로 확인한 장기채권의 역할, 그리고 국채·달러·금으로 완성하는 자산배분 포트폴리오 전략을 알려드립니다.
든든 소식
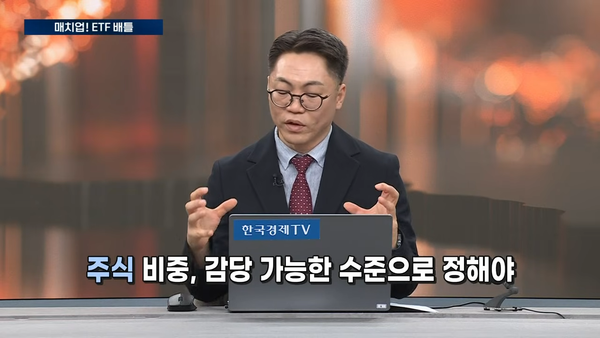
김성일 업라이즈투자자문 대표가 한국경제TV ETF골든타임에 출연해 코스피200 ETF의 비용과 수익률 차이, 장기 투자 원칙과 은퇴 전후 자산관리 전략을 설명했습니다.
노후대비
예적금으로 노후를 준비해온 5060 직장인이라면 주목하세요. 은퇴 후 금융소득종합과세와 건강보험료 폭탄을 피하는 자산 구조 전환법, 국내·해외 ETF 세금 비교, 연금저축·IRP 절세 계좌 활용 순서까지 한 번에 정리했습니다.
노후대비
퇴직급여를 연금으로 나눠 받으면 퇴직소득세를 최대 50%까지 아낄 수 있어요. 연금 개시 나이, 연 1,500만 원 기준, 중도인출 유의사항까지 금융감독원 자료로 정리했습니다.
연금절세
ISA 만기를 앞두고 고민인 분들을 위해, ISA 만기 시 대응 전략과 절세 혜택 극대화 방법을 안내해 드립니다.
든든 소식
업라이즈투자자문과 딥서치의 AI 투자 에이전트 공동 개발 협약 체결 소식을 전합니다. 양사는 기업 고객 대상 'AI 에이전트 OCIO 서비스'를 공동 개발하고, 전용 투자 상품을 출시할 계획입니다.
자산배분
원달러 환율 상승이 자산에 미치는 영향과 투자자의 대응 방안 알아 보았습니다.
CEO레터
사상 최고치 후 맞이한 급락장, FOMO와 패닉은 같은 두려움의 양면입니다. 변동성 장세와 레버리지의 유혹 속에서 자산배분과 리밸런싱 원칙이 계좌를 지키는 이유를 김성일 대표가 전해드립니다.
연금절세
연금저축과 IRP는 세액공제 한도를 합산 900만 원까지 함께 쓰지만 중도인출·위험자산 한도·가입 자격이 다릅니다. 두 계좌의 차이와 40대 상황별 납입 순서, 환급액 예시를 정리했습니다.
자산배분
글로벌 투자 전략의 핵심인 '환노출(환오픈) 전략'이 무엇인지, 그리고 투자자에게 왜 이것이 강력한 무기가 되는지 쉽고 명확하게 풀어드립니다.
노후대비
연금에 돈을 무작정 넣기 전에 '내가 진짜 필요한 노후 생활비의 규모'부터 정확히 계산해야 합니다.

업라이즈투자자문 주식회사
사업자등록번호 654-86-00344 서울특별시 강남구 테헤란로 216(역삼동) 신웅타워, 12층
© 2025 dndn. All rights reserved.


든든 서비스를 제공하는 업라이즈투자자문은 '자본시장과 금융투자업에 관한 법률'에서 규정하는 투자일임업/투자자문업 라이센스 보유기업으로, 전문인력, 자본금, 이해상충방지 요건 등을 갖추고 금융위 및 금감원의 관리감독을 받는 제도권 금융회사입니다.


 Google Play
 App Store