
김성일 대표, 코리아 프리미엄 위크 2026 연사 참여…자산배분·연금 절세 전략 소개
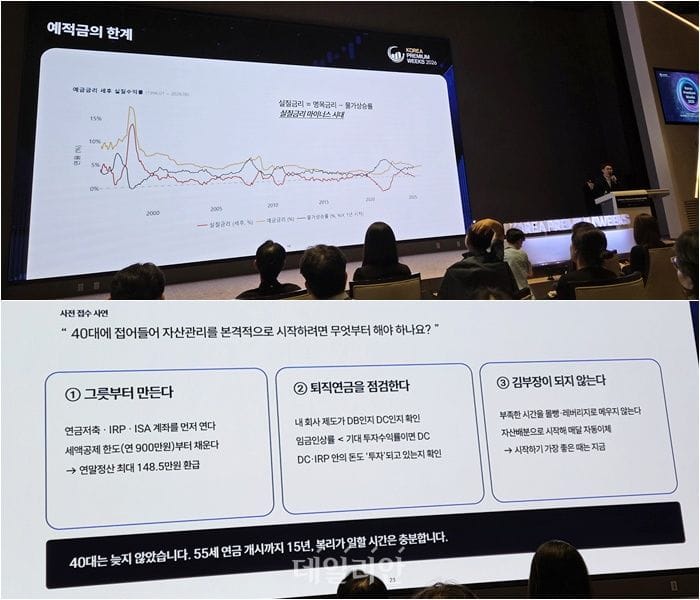
2026년 9월 30일, 연금 투자 서비스 든든의 운영사 업라이즈투자자문 김성일 대표가 한국거래소 서울사옥에서 열린 ‘코리아 프리미엄 위크 2026’ 전문가 세미나에 연사로 참여했습니다.
김성일 대표는 장기적인 노후 준비를 위한 자산배분과 연금·절세계좌 활용의 중요성을 설명했습니다. 10월 1일 보도된 데일리 기사를 통해 이날 강연의 주요 내용을 소개 드립니다.
김성일 대표 '코리아 프리미엄 위크 2026' 강연 핵심
장기적인 연금 투자에서는 자산배분뿐 아니라 어떤 계좌로 투자하고 인출하는지도 중요합니다. 연금계좌의 세제 혜택은 납입할 때, 운용할 때, 연금을 받을 때 각각 다른 방식으로 작용합니다.
- 자산배분으로 투자 위험 관리
주식에만 투자하기보다 국채·달러·금·현금성 자산 등을 함께 구성해 포트폴리오 위험을 분산합니다. 투자 지역도 특정 국가에 편중되지 않도록 나누는 것이 중요합니다.
- 세액공제로 납입 단계의 세금 절감
연금저축과 IRP를 합산해 연간 최대 900만원까지 세액공제 대상이 됩니다. 총급여 5,500만원 이하 근로자는 지방소득세를 포함한 공제율 16.5%를 적용받아 최대 148만5,000원의 세액공제 효과를 얻을 수 있습니다.
- 과세이연으로 재투자할 자금 확보
연금계좌에서는 운용수익에 대한 과세를 인출 시점까지 미룰 수 있습니다. 운용 중 세금으로 빠져나갈 금액을 계좌 안에서 계속 투자할 수 있어 장기 복리 효과에 도움이 됩니다.
- 연금 수령 시 저율과세로 세후 자금 확보
세액공제를 받은 납입금과 운용수익을 연금 수령 요건에 맞춰 인출하면, 나이에 따라 지방소득세를 포함한 3.3~5.5%의 세율로 원천징수됩니다. 다만 연간 수령액과 소득의 종류에 따라 최종 과세 방식은 달라집니다.
- ISA 만기 자금으로 연금계좌 활용 확대
ISA 만기 자금을 연금저축이나 IRP로 이전하면 이전 금액의 10%, 최대 300만원까지 세액공제 대상 한도가 추가됩니다. 이는 300만원을 그대로 환급받는다는 의미가 아니라, 해당 금액에 공제율을 적용하는 구조입니다.
든든이 이어가는 연금·투자 이야기
이번 강연은 든든이 중요하게 생각하는 글로벌 자산배분과 연금 계좌 활용의 의미를 전달하는 자리였습니다.
든든은 앞으로도 고객이 장기적인 관점에서 노후 자산을 준비할 수 있도록 연금과 투자에 관한 정보와 인사이트를 전하겠습니다.
아래 기사에서 이번 강연의 주요 내용을 확인하실 수 있습니다. 이 글의 강연 요약과 인용은 데일리안 보도를 바탕으로 작성했으며, 세제 관련 정보는 적용 조건을 보완했습니다.
참고 기사: 데일리안 서진주 기자, 「월 30만원의 힘…100세에도 연금 1억7000만원 남기려면」, 2026년 10월 1일.


 Google Play
 App Store


